
TT 2026:33
Keskituntiansio – Palkkasaatavat – Työehtosopimuksen pakottavuus – Vanhentuminen
ECLI:FI:TT:2026:33
TT 2026:33
H46
33/03.04.02.02.00/2025
28.09.2026
Asia
Palkkaus
Kantaja
Rakennusliitto ry
Vastaaja
X Oy
Kuultava
LVI-Tekniset Urakoitsijat LVI-TU ry
KÄSITTELY TYÖTUOMIOISTUIMESSA
Vireille 7.8.2025
Suullinen valmistelu 25.11.2025
Jatkettu valmistelu 23.2.2026
Pääkäsittely 19.5.2026
Työtuomioistuin on pääkäsittelyn jälkeen pyytänyt Rakennusliitto ry:tä ilmoittamaan A:n saatavien määrät siinä tapauksessa, että työtuomioistuin katsoisi aikaisemmin kuin 13.8.2020 maksettaviksi erääntyneet A:n saatavat vanhentuneiksi. X Oy ja LVI-Tekniset Urakoitsijat LVI-TU ry eivät ole käyttäneet niille varattua tilaisuutta lausua edellä tarkoitetuista Rakennusliitto ry:n ilmoittamista toissijaisista saatavien määristä.
TYÖEHTOSOPIMUKSEN MÄÄRÄYKSET
LVI-Tekniset Urakoitsijat LVI-TU ry:n ja Rakennusliitto ry:n välinen talotekniikka-alan LVI-toimialan työntekijöiden työehtosopimus (1.5.2018-30.4.2020, 1.5.2020-28.2.2022 ja 1.3.2022-29.2.2024) on sisältänyt muun ohella seuraavat määräykset:
—
7 § ERITYISTILANTEISSA MAKSETTAVIA KORVAUKSIA
7.1 Arkipyhäkorvaus
Tuntipalkkaiselle työntekijälle maksetaan arkipyhäkorvauksena keskituntiansion mukainen palkka seuraavilta arkipyhiltä: uudenvuodenpäivä, loppiainen, pitkäperjantai, toinen pääsiäispäivä, vapunpäivä, helatorstai, juhannusaatto, jouluaatto, ensimmäinen ja toinen joulupäivä.
Mikäli työntekijä on mainittuna arkipyhänä työssä, maksetaan hänelle palkka samojen perusteiden mukaan kuin sunnuntaityöltä eikä arkipyhäkorvausta suoriteta.
Korvausta ei kuitenkaan makseta seuraavissa tilanteissa:
– Työsuhde on kestänyt alle 6 viikkoa ennen arkipyhää.
– Työntekijä on luvatta poissa arkipyhää edeltävänä tai lähinnä seuraavana työpäivänä.
– Arkipyhä sijoittuu lauantaille tai sunnuntaille.
– Arkipyhä sijoittuu vanhempain-, perhe- tai kuntoutusvapaan sisään.
– Arkipyhä sijoittuu lomautusta seuranneen kahden ensimmäisen viikon ulkopuolelle.
– Arkipyhä jää sellaisen sairausjakson sisään, jolta työnantajalla ei ole palkanmaksuvelvoitetta.
7.2 Itsenäisyyspäivän palkka
Työpäiväksi sattuvalta itsenäisyyspäivältä maksetaan lain mukaisin perustein määräytyvä palkka, jolloin palkanmääräytymisperusteena sovelletaan työehtosopimuksen keskituntiansiota.
Kun itsenäisyyspäivä sattuu työntekijän sairasloman sisään sille ajalle, jolta työnantajalla on palkanmaksuvelvollisuus, maksetaan työntekijälle työpäiväksi sattuvalta itsenäisyyspäivältä palkka
8 § YLITYÖLISÄT
8.1 Vuorokautinen ylityö
Vuorokautisella ylityöllä tarkoitetaan säännöllisen vuorokautisen työajan 8 tunnin lisäksi työvuorokauden aikana tehtyä työtä. Mikäli työaika on järjestetty siten, että se on keskimäärin työntekijän säännöllisen viikkotyöajan pituinen, vuorokautista ylityötä on se työ, joka ylittää työvuoroluettelon mukaisen vuorokautisen työajan.
Vuorokautisesta ylityöstä maksetaan työpalkan lisäksi ylityölisää, jonka suuruus kahdelta ensimmäiseltä tunnilta on 50 % ja seuraavilta tunneilta 100 % keskituntiansiosta.
8.2 Viikoittainen ylityö
Viikoittaisella ylityöllä tarkoitetaan työtä, joka ylittää säännöllisen viikoittaisen 40 tunnin työajan. Viikoittaiseen ylityöhön ei lasketa mukaan saman työviikon aikana tehtyä vuorokautista ylityötä. Mikäli työaika on järjestetty siten, että se on keskimäärin työntekijän säännöllisen viikkotyöajan pituinen, viikoittaista ylityötä on se työ, joka ylittää työvuoroluettelon mukaisen viikoittaisen työtuntimäärän.
Viikoittaisesta ylityöstä maksetaan työpalkan lisäksi ylityölisää, jonka suuruus kahdeksalta ensimmäiseltä tunnilta on 50 % ja seuraavilta tunneilta 100 % keskituntiansiosta.
Itsenäisyyspäivän, joulun, uudenvuodenpäivän, loppiaisen, pääsiäisen, vapunpäivän ja helatorstain jälkeisenä lauantaina ja sunnuntaina kuten myös pääsiäislauantaina ja juhannuspäivänä tehtävästä työstä maksetaan palkkaa kuten viikoittaisesta ylityöstä.
—
8.7 Ylityölisien korvausperuste
Ylityölisät samoin kuin sunnuntaityölisät ja viikkolepokorvaus maksetaan keskituntiansion perusteella.
—
8.10 Hälytysluontoinen työ
Mikäli työntekijä kutsutaan takaisin työhön hänen jo työmaalta poistuttuaan, maksetaan hänelle valmistautumis- ja peseytymiskorvauksena kahden tunnin henkilökohtainen aikapalkka.
Varsinaiselta työajalta maksetaan 100 %:n lisä (sisältää ylityölisän) kuitenkin enintään siihen asti, kunnes yrityksessä käytännössä oleva työaika seuraavana aamuna alkaa. Mikäli työ suoritetaan sunnuntaina tai muuna lepopäivänä, jatkuu em. 100 %:n lisä koko työn ajan päättyen kuitenkin kuten edellä on sanottu. Em. palkan lisäksi suoritetaan työntekijälle lain ja tämän työehtosopimuksen kulloinkin määrittelemät sunnuntaityötms. lisät ja mahdollinen viikkolepokorvaus.
Hälytysluontoisessa työssä matkustusaika luetaan työaikaan. Lyhyemmältä kuin yhden tunnin työajalta maksetaan tunnin palkka. Em. 100 %:n lisä maksetaan keskituntiansion perusteella.
—
9 § TYÖAJAN LYHENNYS (PEKKASPÄIVÄT)
9.1 Soveltamisala
Tämän sopimuksen määräyksiä sovelletaan työntekijöihin, joiden säännöllinen työaika on 40 tuntia viikossa.
Työntekijöille, joiden säännöllinen työaika on alle 40 tuntia ja vähintään 24 tuntia viikossa ja jotka eivät lyhemmän työaikansa vuoksi kuulu työajan lyhennysjärjestelmän piiriin, maksetaan työajanlyhennyksestä erillistä palkanosaa. Näille työntekijöille ei kerry oikeutta työajanlyhennysvapaaseen.
Työajan lyhennyskausi on kalenterivuosi.
9.2 Työajan lyhennyksen määrä
Työajan lyhennyksen määrä on enintään 96 tuntia vuodessa. Työajanlyhennystä kertyy 8 tuntia kultakin kuukaudelta, jossa on vähintään yksi työpäivä tai vuosilomalain mukainen työssäolon veroinen päivä.
—
9.4 Työajan lyhennysraha
Ansiokompensaatio työajan lyhennyksestä suoritetaan työajan lyhennysrahalla. Työajan lyhennysrahan määrä on 5,5 % työssäolon ajalta maksetusta tai maksettavaksi erääntyneestä palkasta yli- ja hätätyöstä maksettava korvaus mukaan lukien.
Työntekijöille, joiden säännöllinen työaika on alle 40 tuntia ja vähintään 24 tuntia viikossa ja jotka eivät lyhyemmän työaikansa vuoksi kuulu työajan lyhennysjärjestelmän piiriin maksetaan 5,5 % suuruista erillistä palkanosaa. Palkanosaa maksetaan työssäolon ajalta maksetusta tai maksettavaksi erääntyneestä palkasta yli- ja hätäyöstä maksettava korvaus mukaan lukien.
Kuukausipalkalla työskenteleville työntekijöille työajanlyhennys annetaan kuukausipalkkaa vähentämättä. Kuukausipalkkalaiselle, jolla on työsuhteen päättyessä pitämätöntä työajanlyhennyskertymää, suoritetaan päiväpalkan suuruinen korvaus kultakin työajanlyhennyspäivältä.
Työajan lyhennysrahaa ei makseta lomansa aikana työssä oleville opiskelijoille.
9.5 Työajan lyhennysrahan maksaminen
Työajan lyhennysraha maksetaan kunkin tilijakson mukaisena palkanmaksupäivänä. Jäsenyrityksissä voidaan edellisestä poiketen sopia toisin siten, että työajan lyhennysrahaa maksetaan lyhennysjaksoa vastaava osuus sen palkanmaksukauden yhteydessä, jolloin työajan lyhennys on annettu. Kaikki työajanlyhennysrahat tulee kuitenkin maksaa viimeistään sen palkanmaksun yhteydessä, jossa maksetaan palkka maaliskuun 31. päivältä.
—
12 § KESKITUNTIANSIO
Keskituntiansiona käytetään edellisen lomanmääräytymisvuoden ajalta lomapalkkasopimuksen mukaan laskettua vuosilomakeskituntiansiota, jota korotetaan liittojen sopimalla prosentilla.
Korotusprosentti ajalla 1.4.2019-31.3.2020 on 1,85 %
Korotusprosentti ajalla 1.4.2020-31.3.2021 on 1,20 %
Korotusprosentti ajalla 1.4.2021-31.3.2022 on 0,90 %
Korotusprosentti ajalla 1.4.2022-31.3.2023 on 1,67 %
Korotusprosentti ajalla 1.4.2023-31.3.2024 on 3,67 %
Lomanmääräytymisvuoden viimeinen palkanmaksukausi on se, joka päättyy 31.3. tai lähinnä sitä ennen. Korotusprosentilla korjattu keskituntiansio astuu voimaan, kun liitot ovat sopineet korotusprosentin suuruuden.
Työntekijälle, jolle ei vielä ole laskettu edellä mainittua vuosilomakeskituntiansiota, lasketaan keskituntiansio joka toinen palkanmaksukausi työsuhteen alusta lukien kuten lomapalkkasopimuksen 2 § edellyttää vuosilomakorvauksen laskettavaksi. Näin saatua keskituntiansiota käytetään sellaisenaan kaksi seuraavaa palkanmaksukautta. Työsuhteen alussa keskituntiansiotunnit korvataan takautuvasti ensimmäisellä lasketulla keskituntiansiolla, kun se saadaan lasketuksi.
Keskituntiansion tulee olla vähintään henkilökohtaisen aikapalkan suuruinen.
Mikäli työntekijän palkkaryhmä muuttuu sopimuskauden aikana, tarkistetaan hänen keskituntiansionsa siten, että sitä korotetaan hänen perustuntipalkkojensa suhteessa.
—
18 § PALKANMAKSUPÄIVÄ
18.1 Palkanmaksukausi
Palkanmaksukausi on kaksi (2) viikkoa, paikallisesti voidaan sopia, että varsinainen palkanmaksu tapahtuu kerran kuukaudessa. Tällöin työntekijällä on oikeus pyynnöstä saada palkkapäivien puolivälissä ennakkopalkka säännöllistä työaikaa vastaavilta työtunneilta.
Yrityksessä voidaan lisäksi sopia, että jatkuvaa aikatyötä tekevän työntekijän palkka maksetaan sovittuna kuukausipalkkana tai muunnettuna kuukausipalkkana siten, kuin työehtosopimuksen kohdassa 10§ Työpalkat kohta 10.5 Kuukausipalkka määrätään.
18.2 Palkanmaksupäivä
Palkanmaksupäivä on perjantai, ellei yrityksessä ole muusta sovittu. Jos perjantai on juhlapäivä, maksetaan palkka edellisenä päivänä. Palkan tulee olla nostettavissa palkanmaksupäivänä. Palkka maksetaan työntekijän osoittamalle pankkitilille Suomessa toimivan rahalaitoksen välityksellä.
18.3 Palkanmaksu työsuhteen päättyessä
Työsuhteen päättyessä palkanmaksu tapahtuu säännöllisen palkanmaksun yhteydessä.
—
18.5 Palkkaerittely
Työntekijälle tulee antaa hänelle maksettavasta palkasta erittely palkanmaksukausittain, josta palkanmuodostusperusteet käyvät riittävän selvästi ilmi, kuten erikseen aika ja urakkatyö, ylityö ja sunnuntaityö, matkakorvaukset, ateriakorvaukset ja päivärahat, veronpidätykset jne. tarpeen mukaan.
19 § VUOSILOMA
Tämän työehtosopimuksen ohella noudatetaan vuosilomalain määräyksiä.
—
19.2 Vuosilomapalkka
Tuntipalkalla olevalle työntekijälle maksetaan vuosilomapalkka ja korvaus tämän työehtosopimuksen liitteenä olevan allekirjoittajaosapuolien välisen lomapalkkasopimuksen mukaan (liite 1 tämän pykälän lopussa). Tulos- ja tuotantopalkkiot otetaan vuosilomalain 11 §:n laskusäännön mukaisesti huomioon vuosilomapalkkaa laskettaessa.
—
19.6 Lomaraha
Lomarahan määrä
Lakisääteiseltä vuosilomalta maksettavasta vuosilomapalkasta tai -korvauksesta suoritetaan lomarahana 50 % tämän vuosilomapalkan tai -korvauksen määrästä.
Oikeutta lomarahaan ei ole silloin kun:
– työnantaja irtisanoo tai purkaa työsuhteen työntekijän henkilöön liittyvällä perusteella.
Lomarahan maksaminen
Lomarahan ennakko suoritetaan lomalle lähdettäessä vuosilomapalkan maksamisen yhteydessä. Ennakko on puolet lomarahasta. Lomarahan ennakkoa eivät koske jäljempänä olevat lomarahan saamista koskevat edellytykset.
Lomarahan jälkimmäinen puolikas suoritetaan sen palkanmaksukauden yhteydessä, jolloin työntekijän palkka lomaltapaluupäivältä maksetaan tai olisi maksettu, mikäli hän on estynyt saapumasta työhön hyväksyttävästä syystä. Mikäli vuosiloma on jaettu, suoritetaan kunkin loman osan päätyttyä sitä vastaava osa lomarahasta noudattaen vastaavasti, mitä edellä on määrätty. Paikallisesti voidaan työntekijäkohtaisesti sopia koko lomarahan maksamisesta viimeksi annettavan lomanosan yhteydessä.
Työsuhteen päättyessä ei lomarahan saamiseen edellytetä vuosiloman aloittamista.
Silloin kun työntekijä on pois töistä vanhempainvapaan tai asevelvollisuus- tai siviilipalvelulain mukaiseen palvelukseen astumisen vuoksi, maksetaan lomaraha vasta, mikäli työntekijä palaa työhön vapaan tai palvelusajan päätyttyä.
Hoitovapaalle jäävän työntekijän lomaraha maksetaan vuosilomalain mukaisesti pidetyltä vuosilomalta.
Palveluksen suorittamisen jälkeen työhön palatessa maksettavan lomarahan määrä lasketaan siitä lomakorvauksesta, joka työntekijälle maksettiin hänen palvelukseen astuessaan. Jos palvelukseen astuminen on tapahtunut välittömästi vuosilomalta, lasketaan lomaraha vastaavasti työntekijälle maksetun vuosilomapalkan ja lomakorvauksen yhteismäärästä.
Yrityksessä voidaan sopia lomaraha tai osa siitä korvattavaksi palkallisena työssäolon veroisena vastaavana vapaana.
—
LOMAPALKKASOPIMUS, Liite 1
Allekirjoittaneet liitot ovat vuosilomalain (162/2005) 30 §:n nojalla tehneet vuosilomapalkan ja loman korvauksen laskemisesta seuraavan työehtosopimuksen:
1 § Soveltamisala
Tätä sopimusta sovelletaan vuosilomalain 11 §:ssä tarkoitettuihin työntekijöihin.
2 § Vuosilomapalkka ja lomakorvaus
- Työntekijäin vuosilomapalkan ja lomakorvauksen laskentaperusteena on keskituntiansio, joka saadaan siten, että lomanmääräytymisvuonna työssäolon ajalta työntekijälle maksettu tai maksettavaksi erääntynyt palkka, hätätyöstä ja lain tai sopimuksen mukaisesta ylityöstä peruspalkan lisäksi maksettavaa korotusta lukuun ottamatta, jaetaan vastaavien työtuntien lukumäärällä.
- Työntekijän vuosilomapalkka ja lomakorvaus saadaan kertomalla hänen 1) kohdassa tarkoitettu keskituntiansionsa vuosilomalain 5 ja 6.1 §:ssä tarkoitettujen lomapäivien lukumäärän perusteella määräytyvällä seuraavasta taulukosta ilmenevällä kertoimella:
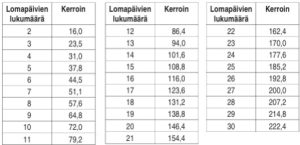
Jos lomapäivien lukumäärä on suurempi kuin 30, korotetaan kerrointa luvulla 7,2 lomapäivää kohden.
Mikäli lomanmääräytymisvuoden aikana säännöllinen vuorokautinen työaika on ollut lyhempi kuin 8 tuntia, lasketaan vuosilomapalkka ja lomakorvaus kuitenkin kertomalla vastaavasti keskituntiansio luvulla, joka saadaan, kun edellä olevat kertoimet kerrotaan viikon säännöllisten työtuntien lukumäärän ja luvun 40 osamäärällä.
—
4 § Voimaantulo
Tämä sopimus tulee voimaan 1. päivänä toukokuuta 2018 ja on voimassa toistaiseksi. Sopimus voidaan irtisanoa päättymään vuosittain lomanmääräytymisvuoden päättyessä. Irtisanominen on tällöin toimitettava viimeistään syyskuun loppuun mennessä.
—
20 § SAIRAUSAJAN PALKKAA KOSKEVIA MÄÄRÄYKSIÄ
20.1 Sairausajalta maksettava palkka
Työntekijälle maksetaan ansionmenetyksen korvausta keskituntiansion mukaan sairauden aiheuttaman työkyvyttömyyden ajanjakson työpäiviltä seuraavasti:
Työsuhde on jatkunut yhtäjaksoisesti ajanjakso
2 viikkoa mutta alle 1 kk sairausvakuutuksen karenssiaika
1 kuukauden mutta alle 3 vuotta 28 kalenteripäivää
3 vuotta mutta alle 5 vuotta 35 kalenteripäivää
5 vuotta mutta alle 10 vuotta 42 kalenteripäivää
10 vuotta tai kauemmin 56 kalenteripäivää
Työtapaturman aiheuttaman työkyvyttömyyden ajanjaksolta maksetaan täysi palkka, vaikka työsuhde olisi kestänyt alle kaksi viikkoa.
Työnantaja on oikeutettu nostamaan työntekijälle tulevan sairausvakuutuslain mukaisen päivärahan vastaavalta ajanjaksolta.
= = = = = = = = = = = = = = = = = = = = = = = = = = = = = = = = = = = = =
ASIAN TAUSTA JA ERIMIELISYYS
A on työskennellyt toistaiseksi voimassa olevassa työsuhteessa X Oy:ssä 7.11.2011-8.8.2023. Säännöllinen työaika on ollut 8 tuntia vuorokaudessa ja 40 tuntia viikossa. X Oy on ollut koko työsuhteen ajan LVI-Tekniset Urakoitsijat LVI-TU ry:n jäsen.
Erimielisyys koskee sitä, onko yhtiö käyttänyt keskituntiansion laskennassa oikeaa tuntimäärää. Laskennassa on noudatettu yrityksessä sovittua tuotantopalkkiosopimusta ja sen yksikköhintaista palkkiomallia työehtosopimuksen mukaisten tehtyjen työtuntien asemesta.
Rakennusliitto ry on lähettänyt asiasta valvontakirjeen X Oy:lle ja LVI-Tekniset Urakoitsijat LVI-TU ry:lle 21.11.2024. LVI-Tekniset Urakoitsijat LVI-TU ry on valvontakirjeen jälkeen useaan kertaan kehottanut X Oy:tä korjaamaan keskituntiansion laskennan ja ilmoittanut, ettei asiasta ole toisinsopimismahdollisuutta. Yhtiö on katsonut, että se on voinut sopia keskituntiansion laskemisesta toisin.
Erimielisyysneuvottelut on käyty liittojen välillä 19.5.2025. Työmarkkinaosapuolet ovat todenneet neuvotteluja koskevassa pöytäkirjassa yksilöidyt maksamattomat saatavat perusteeltaan ja määrältään riidattomiksi ja olleet yksimielisiä siitä, että keskituntiansiota laskettaessa ei voida sopia työntekijän vahingoksi toisin. X Oy:n jäsenyys työnantajaliitossa päättyi 15.4.2025.
KANNE
Vaatimukset
Rakennusliitto ry on vaatinut, että työtuomioistuin
- vahvistaa X Oy:n menetelleen talotekniikka-alan LVI-toimialan työntekijöiden työehtosopimuksen vastaisesti jättäessään noudattamatta työehtosopimuksen 12 §:n ja lomapalkkasopimuksen määräyksiä keskituntiansiosta ja korotusprosenteista ja siten yhtiön maksaneen liian vähän arkipyhäkorvauksia, sairausajan palkkaa, hälytysluontoisen työn palkkaa, sunnuntaityökorvausta, ylityölisää, työajanlyhennysrahaa, vuosilomapalkkaa, lomakorvauksia ja lomarahaa,
- vahvistaa X Oy:n menetelleen talotekniikka-alan LVI-toimialan työntekijöiden työehtosopimuksen vastaisesti jättäessään noudattamatta työehtosopimuksen 19 §:ssä määrättyä velvoitetta huomioida tulos- ja tuotantopalkkiot vuosilomapalkan laskennassa ja siten yhtiön maksaneen liian vähän vuosilomapalkkaa, lomakorvauksia ja lomarahaa,
- velvoittaa X Oy:n suorittamaan A:lle arkipyhäkorvauksia
– 19.4.2019-6.1.2020 yhteensä 1.158 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.1.2020 lukien,
– 19.6.2020-6.1.2021 yhteensä 609,28 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.1.2021 lukien,
– 2.4.-13.5.2021 yhteensä 488,16 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.5.2021 lukien,
– 15.4.2022-6.1.2023 yhteensä 2.077,28 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.1.2023 lukien ja
– 7.4.-18.5.2023 yhteensä 444,16 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.5.2023 lukien,
- velvoittaa X Oy:n suorittamaan A:lle sairausajan palkkaa
– 11.4.-31.7.2019 yhteensä 631,20 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.7.2019 lukien,
– 26.3.-6.8.2021 yhteensä 1.464,48 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.8.2021 lukien,
– 16.5.-23.12.2022 yhteensä 2.062,88 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.12.2022 lukien ja
– 28.3.-20.7.2023 yhteensä 1.888,08 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.7.2023 lukien,
- velvoittaa X Oy:n suorittamaan A:lle hälytysluontoisesta työstä
– 25.3.-15.12.2019 yhteensä 1.415,70 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.12.2019 lukien,
– 1.6.2020-24.1.2021 yhteensä 1.261,02 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.1.2021 lukien,
– 14.6.-31.10.2021 yhteensä 1.117,76 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.10.2021 lukien,
– 18.4.-25.12.2022 yhteensä 5.716,86 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.12.2022 lukien ja
– 1.-28.5.2023 yhteensä 460,70 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.5.2023 lukien,
- velvoittaa X Oy:n suorittamaan A:lle sunnuntaityökorvausta
– 25.3.-15.12.2019 yhteensä 157,80 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.12.2019 lukien,
– 1.6.2020-10.1.2021 yhteensä 384,42 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.1.2021 lukien,
– 14.6.-3.10.2021 yhteensä 119,76 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.10.2021 lukien,
– 16.5.-16.10.2022 yhteensä 336,80 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.10.2022 lukien ja
– 1.-28.5.2023 yhteensä 67,75 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.6.2023 lukien,
- velvoittaa X Oy:n suorittamaan A:lle ylityölisänä
– 50 prosentin ylityölisää 14.11.-25.12.2022 yhteensä 91,50 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.1.2023 lukien ja
– 100 prosentin ylityölisää 14.-27.11.2022 yhteensä 36,60 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.12.2022 lukien,
- velvoittaa X Oy:n suorittamaan A:lle työajanlyhennysrahaa ajalta 25.3.2019-28.8.2023 yhteensä 614,17 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.8.2023 lukien,
- velvoittaa X Oy:n suorittamaan A:lle lomanmääräytymiskaudelta 1.4.2019-31.3.2020
– vuosilomapalkkaa 1.873,11 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 30.4.2021 lukien ja
– lomarahaa 936,52 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 30.4.2021 lukien,
- velvoittaa X Oy:n suorittamaan A:lle lomanmääräytymiskaudelta 1.4.2020-31.3.2021
– vuosilomapalkkaa 2.595,20 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 30.4.2022 lukien ja
– lomarahaa 1.297,59 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 30.4.2022 lukien,
- velvoittaa X Oy:n suorittamaan A:lle lomanmääräytymiskaudelta 1.4.2021-31.3.2022
– vuosilomapalkkaa 5.300,19 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 30.4.2023 lukien ja
– lomarahaa 3.415,09 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 30.4.2023 lukien,
- velvoittaa X Oy:n suorittamaan A:lle lomanmääräytymiskaudelta 1.4.2022-31.3.2023
– vuosilomapalkkaa 2.539,13 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.8.2023 lukien ja
– lomarahaa 462,06 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.8.2023 lukien,
- velvoittaa X Oy:n suorittamaan A:lle lomanmääräytymiskaudelta 1.4.2023-31.3.2024
– lomakorvauksia 1.187,24 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.8.2023 lukien ja
– lomarahaa 1.401,12 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.8.2023 lukien,
- velvoittaa X Oy:n työehtosopimuslain 7 §:n nojalla maksamaan hyvityssakkoa työehtosopimuksen tieten rikkomisesta ja
- velvoittaa X Oy:n korvaamaan Rakennusliitto ry:n oikeudenkäyntikulut 11.530 eurolla laillisine korkoineen.
Sen varalta, että ennen 13.8.2020 maksettaviksi erääntyneet saatavat katsottaisiin vanhentuneiksi, kantaja on vaatimusten 3–6 ja 8 osalta toissijaisesti vaatinut, että työtuomioistuin
- velvoittaa X Oy:n suorittamaan A:lle arkipyhäkorvauksia
– 13.8.2020-6.1.2021 yhteensä 486,48 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.1.2021 lukien,
– 2.4.-13.5.2021 yhteensä 488,16 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.5.2021 lukien,
– 15.4.2022-6.1.2023 yhteensä 2.077,28 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.1.2023 lukien ja
– 7.4.-18.5.2023 yhteensä 444,16 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.5.2023 lukien,
- velvoittaa X Oy:n suorittamaan A:lle sairausajan palkkaa
– 26.3.-6.8.2021 yhteensä 1.464,48 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.8.2021 lukien,
– 16.5.-23.12.2022 yhteensä 2.062,88 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.12.2022 lukien ja
– 28.3.-20.7.2023 yhteensä 1.888,08 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.7.2023 lukien,
- velvoittaa X Oy:n suorittamaan A:lle hälytysluontoisesta työstä
– 13.8.2020-24.1.2021 yhteensä 592,80 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.1.2021 lukien,
– 14.6.-31.10.2021 yhteensä 1.117,76 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.10.2021 lukien,
– 18.4.-25.12.2022 yhteensä 5.716,86 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.12.2022 lukien ja
– 1.-28.5.2023 yhteensä 460,70 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.5.2023 lukien,
- velvoittaa X Oy:n suorittamaan A:lle sunnuntaityökorvausta
– 13.8.2020-10.1.2021 yhteensä 182,40 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.1.2021 lukien,
– 14.6.-3.10.2021 yhteensä 119,76 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.10.2021 lukien,
– 16.5.-16.10.2022 yhteensä 336,80 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.10.2022 lukien ja
– 1.-28.5.2023 yhteensä 67,75 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.6.2023 lukien ja
- velvoittaa X Oy:n suorittamaan A:lle työajanlyhennysrahaa ajalta 13.8.2020-28.8.2023 yhteensä 495,25 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.8.2023 lukien.
Perusteet
Keskituntiansion ja vuosilomapalkan laskeminen (vaatimukset 1 ja 2)
X Oy on käyttänyt keskituntiansiota laskettaessa jakajana väärää tuntimäärää. Laskenta olisi tullut tehdä tehtyjen tuntien mukaan. Työnantaja on laiminlyönyt antaa työntekijälle maksettavasta palkasta riittävän erittelyn keskituntiansion tarkistamiseksi.
Työnantaja on tietoisesti laiminlyönyt työehtosopimuksen 12 §:n ja lomapalkkasopimuksen määräykset keskituntiansiosta jättäen huomioimatta sovitut korotusprosentit.
Työnantaja on tietoisesti laiminlyönyt työehtosopimuksen 19 §:n määräykset vuosilomapalkasta ja jättänyt huomioimatta tulos- ja tuotantopalkkiot vuosilomapalkkaa laskettaessa. Koska keskituntiansion laskemista ei ole tehty työehtosopimuksen mukaisesti, A:lle on jäänyt palkkasaatavia vuosilomapalkasta, lomakorvauksesta, lomarahasta, arkipyhäkorvauksesta, sairausajan palkoista, ylityölisistä, hälytysluontoisesta työstä, sunnuntaityökorvauksesta ja työajanlyhennysrahasta.
Työntekijän vuosilomapalkan ja lomakorvauksen laskentaperusteena on keskituntiansio, joka saadaan siten, että lomanmääräytymisvuonna työssäolon ajalta työntekijälle maksettu tai maksettavaksi erääntynyt palkka, hätätyöstä ja lain tai sopimuksen mukaisesta ylityöstä peruspalkan lisäksi maksettavaa korotusta lukuun ottamatta, jaetaan vastaavien työtuntien lukumäärällä. Työntekijän vuosilomapalkka ja lomakorvaus saadaan kertomalla työntekijän keskituntiansio vuosilomalain 5 §:n ja 6 §:n 1 momentissa tarkoitettujen lomapäivien lukumäärän perusteella määräytyvällä, työehtosopimuksesta ilmenevällä kertoimella.
Keskituntiansiona käytetään edellisen lomanmääräytymisvuoden ajalta lomapalkkasopimuksen mukaan laskettua vuosilomakeskituntiansiota, jota korotetaan liittojen sopimalla prosentilla.
A:lla on palkkajakson 9.4.2018-24.3.2019 työssäoloaikaa 1.415 tuntia ja työssäoloajan palkka yhteensä 47.559,93 euroa. Palkka jaettuna tunneilla tekee vuoden 2019 vuosilomakeskituntiansioksi 33,61 euroa ja 1,85 korotusprosentin jälkeen henkilökohtaiseksi keskituntiansioksi 34,23 euroa 1.4.2019 alkaen.
Palkkajakson 25.3.2019-12.1.2020 työssäoloaikaa on 1.540 tuntia ja työssäoloajan palkka yhteensä 55.878,90 euroa. Palkka jaettuna tunneilla tekee vuoden 2020 vuosilomakeskituntiansioksi 36,29 euroa ja 1,2 korotusprosentin jälkeen henkilökohtaiseksi keskituntiansioksi 36,72 euroa 1.4.2020 alkaen.
Palkkajakson 1.6.2020-21.3.2021 työssäoloaikaa on 1.252 tuntia ja työssäoloajan palkka yhteensä 52.172,59 euroa. Palkka jaettuna tunneilla tekee vuoden 2021 vuosilomakeskituntiansioksi 41,67 euroa ja 0,9 korotusprosentin jälkeen henkilökohtaiseksi keskituntiansioksi 42,05 euroa 1.4.2021 alkaen.
Palkkajakson 22.3.-26.12.2021 työssäoloaikaa on 900 tuntia ja työssäoloajan palkka yhteensä 52.758,80 euroa. Palkka jaettuna tunneille tekee vuoden 2022 vuosilomakeskituntiansioksi 58,62 euroa ja 1,67 korotusprosentin jälkeen henkilökohtaiseksi keskituntiansioksi 59,60 euroa 1.4.2022 alkaen.
Palkkajakson 4.4.2022-22.1.2023 työssäoloaikaa on 1.560 tuntia ja työssäoloajan palkka yhteensä 56.384,10 euroa. Palkka jaettuna tunneille tekee vuoden 2023 vuosilomakeskituntiansioksi 36,14 euroa ja 3,67 korotusprosentin jälkeen henkilökohtaiseksi keskituntiansioksi 37,47 euroa 1.4.2023 alkaen.
Palkkajakson 20.3.-6.8.2023 työssäoloaikaa on 623 tuntia ja työssäoloajan palkka yhteensä 24.244,30 euroa. Palkka jaettuna tunneille tekee vuoden 2024 vuosilomakeskituntiansioksi 38,92 euroa.
Ajalla 1.4.2018-31.3.2019 laskelmat on tehty perustuen palkkalaskelmien ateriakorvauksiin ja säännölliseen työaikaan. Työssäoloajan palkkana on laskelmissa käytetty niitä palkkalaskelmien euromääriä, jotka tulee huomioida keskituntiansion laskennassa.
Ajalla 1.4.2019-31.3.2021 laskelmat on tehty perustuen palkkalaskelmissa ilmoitettuihin työpäiviin ja säännölliseen työaikaan. Työssäoloajan palkkana on laskelmissa käytetty niitä palkkalaskelmien euromääriä, jotka tulee huomioida keskituntiansion laskennassa. Lisäksi tunteihin on otettu mukaan mahdolliset ylityöt ja päivystyksen aikana tehty työ siltä osin kuin ne ovat palkkalaskelmista selvinneet.
Ajalla 1.4.2021-8.8.2023 laskelmat on tehty perustuen tuntikortteihin ja säännölliseen työaikaan. Työssäoloajan palkkana on laskelmissa käytetty niitä palkkalaskelmien euromääriä, jotka tulee huomioida keskituntiansion laskennassa.
X Oy:ltä ei ole saatu tietoja todellisista työajoista kokonaisuudessaan. Saadun selvityksen perusteella tarkempia tietoja kuin yllä esitetyt laskennan perustana olevat tiedot ei ole saatavilla.
Koska laskelmat perustuvat edellä mainittuun, on lopputulos työnantajalle edullisempi, koska lyhyemmät työpäivät nostaisivat keskituntiansiota. Työnantajan palkkalaskelmissa ilmoittamat keskituntiansiot ovat olleet seuraavat: 4.12.2017 alkaen KTA 20,10 euroa ja loma-KTA 20,08 euroa, 9.4.2018 alkaen KTA 20,10 euroa ja loma-KTA 20,10 euroa, 27.8.2018 alkaen KTA 20,88 euroa, 3.6.2019 alkaen KTA 21,18 euroa, 24.8.2020 alkaen KTA 21,52 euroa ja loma-KTA 21,11 euroa, 5.4.2021 alkaen KTA 22,09 ja loma-KTA 21,89 euroa, 4.4.2022 alkaen KTA 22,10 ja loma-KTA 21,74 euroa, 30.5.2022 alkaen KTA 22,24 euroa ja loma-KTA 21,74 euroa, 31.10.2022 alkaen KTA 23 euroa ja loma-KTA 21,74 euroa, 3.4.2023 alkaen KTA 23,26 euroa ja loma-KTA 22,43 euroa, 1.5.2023 alkaen KTA 23,92 euroa ja loma-KTA 22,43 euroa.
Työehtosopimus ei mahdollista työnantajan ilmoittamaa työsuoritukseen ja yksikköhintaan perustuvaa, keskituntiansiota heikentävää palkkiomallia. A ei myöskään ole koskaan sopinut tällaisesta. Vastauksessa esitetty vaihtoehtoinen malli on esitetty ensimmäisen kerran vastauksessa, eikä tällaista vaihtoehtoa ole ollut käytössä.
Se, että A ei ole uloskirjautunut valttikortista, ei kerro A:n työajasta. Työmailla on erilaisia käytäntöjä valttikortista, ja osassa työmaista riittää, että järjestelmään on kirjautunut sisään, jotta tiedot työntekijöistä menevät pääurakoitsijan kautta verottajalle. Kyseessä ei ole ollut työnantajan työajanseurantajärjestelmä. A on pääosin aina leimannut töihin tullessa ja sieltä lähtiessä, jos työmaalla on ollut valttikortti käytössä. Työntekijä ei ole toiminut ohjeiden vastaisesti. Joitakin uloskirjausunohduksia on ollut eritoten työnantajan esittämällä yksittäisellä työmaalla.
Arkipyhäkorvaukset (vaatimus 3)
Oikea keskituntiansio arkipyhäkorvauksen laskennassa 19.4.2019-6.1.2020 on 34,23 euroa. Tällä aikavälillä A:lle on maksettu 88 tunnin perusteella yhteensä 1.854,24 euroa, kun oikea määrä olisi ollut 3.012,24 euroa. Erotus on 1.158 euroa.
Oikea keskituntiansio 19.6.2020-6.1.2021 on 36,72 euroa. Tällä aikavälillä A:lle on maksettu 40 tunnin perusteella yhteensä 859,52 euroa, kun oikea määrä olisi ollut 1.468,8 euroa. Erotus on 609,28 euroa.
Oikea keskituntiansio 2.4.-13.5.2021 on 42,05 euroa. Tällä aikavälillä A:lle on maksettu 24 tunnin perusteella yhteensä 521,04 euroa, kun oikea määrä olisi ollut 1.009,20 euroa. Erotus on 488,16 euroa.
Oikea keskituntiansio 15.4.2022-6.1.2023 on 59,60 euroa. Tällä aikavälillä A:lle on maksettu 56 tunnin perusteella yhteensä 1.260,32 euroa, kun oikea määrä olisi ollut 3.337,60 euroa. Erotus on 2.077,28 euroa.
Oikea keskituntiansio 7.4.-18.5.2023 on 37,47 euroa. Tällä aikavälillä A:lle on maksettu 32 tunnin perusteella yhteensä 754,88 euroa, kun oikea määrä olisi ollut 1.199,04 euroa. Erotus on 444,16 euroa.
Sairausajan palkka (vaatimus 4)
Oikea keskituntiansio sairausajan palkan laskennassa 11.4.-31.7.2019 on 34,23 euroa. Tällä aikavälillä A:lle on maksettu 48 tunnin perusteella yhteensä 1.011,84 euroa, kun oikea määrä olisi ollut 1.643,04 euroa. Erotus on 631,20 euroa.
Oikea keskituntiansio 26.3.-6.8.2021 on 42,05 euroa. Tällä aikavälillä A:lle on maksettu 72 tunnin perusteella yhteensä 1.563,12 euroa, kun oikea määrä olisi ollut 3.027,60 euroa. Erotus on 1.464,48 euroa.
Oikea keskituntiansio 16.5.-23.12.2022 on 59,60 euroa. Tällä aikavälillä A:lle on maksettu 56 tunnin perusteella yhteensä 1.274,72 euroa, kun oikea määrä olisi ollut 3.337,60 euroa. Erotus on 2.062,88 euroa.
Oikea keskituntiansio 28.3.-20.7.2023 on 37,47 euroa. Tällä aikavälillä A:lle on maksettu 136 tunnin perusteella yhteensä 3.207,84 euroa, kun oikea määrä olisi ollut 5.095,92 euroa. Erotus on 1.888,08 euroa.
Hälytysluontoinen (päivystys-) työ (vaatimus 5)
Oikea keskituntiansio hälytysluontoisen (päivystys-) työn laskennassa 25.3.-15.12.2019 on 34,23 euroa. Tällä aikavälillä A:lle on maksettu 108 tunnin perusteella yhteensä 2.281,14 euroa, kun oikea määrä olisi ollut 3.696,84 euroa. Erotus on 1.415,70 euroa.
Oikea keskituntiansio 1.6.2020-24.1.2021 on 36,72 euroa. Tällä aikavälillä A:lle on maksettu 82 tunnin perusteella yhteensä 1.750,02 euroa, kun oikea määrä olisi ollut 3.011,04 euroa. Erotus on 1.261,02 euroa.
Oikea keskituntiansio 14.6.-31.10.2021 on 42,05 euroa. Tällä aikavälillä A:lle on maksettu 56 tunnin perusteella yhteensä 1.237,04 euroa, kun oikea määrä olisi ollut 2.354,8 euroa. Erotus on 1.117,76 euroa.
Oikea keskituntiansio 18.4.-25.12.2022 on 59,60 euroa. Tällä aikavälillä A:lle on maksettu 153 tunnin perusteella yhteensä 3.401,94 euroa, kun oikea määrä olisi ollut 9.118,80 euroa. Erotus on 5.716,86 euroa.
Oikea keskituntiansio 1.-28.5.2023 on 37,47 euroa. Tällä aikavälillä A:lle on maksettu 34 tunnin perusteella yhteensä 813,28 euroa, kun oikea määrä olisi ollut 1.273,98 euroa. Erotus on 460,70 euroa.
Sunnuntaityökorvaus (vaatimus 6)
Oikea keskituntiansio sunnuntaityön laskennassa 25.3.-15.12.2019 on 34,23 euroa. Tällä aikavälillä A:lle on maksettu 12 tunnin perusteella yhteensä 252,96 euroa, kun oikea määrä olisi ollut 410,76 euroa. Erotus on 157,80 euroa.
Oikea keskituntiansio 1.6.2020-10.1.2021 on 36,72 euroa. Tällä aikavälillä A:lle on maksettu 25 tunnin perusteella yhteensä 533,58 euroa, kun oikea määrä olisi ollut 918 euroa. Erotus on 384,42 euroa.
Oikea keskituntiansio 14.6.-3.10.2021 on 42,05 euroa. Tällä aikavälillä A:lle on maksettu 6 tunnin perusteella yhteensä 132,54 euroa, kun oikea määrä olisi ollut 252,30 euroa. Erotus on 119,76 euroa.
Oikea keskituntiansio 16.5.-16.10.2022 on 59,60 euroa. Tällä aikavälillä A:lle on maksettu 9 tunnin perusteella yhteensä 199,60 euroa, kun oikea määrä olisi ollut 536,40 euroa. Erotus on 336,80 euroa.
Oikea keskituntiansio 1.-28.5.2023 on 37,47 euroa. Tällä aikavälillä A:lle on maksettu 5 tunnin perusteella yhteensä 119,60 euroa, kun oikea määrä olisi ollut 187,35 euroa. Erotus on 67,75 euroa.
Ylityölisä 50 prosenttia (vaatimus 7)
Oikea keskituntiansio ylityölisän laskennassa 14.11.-25.12.2022 on 59,60 euroa. Tällä aikavälillä A:lle on maksettu 5 tunnin perusteella yhteensä 57,50 euroa, kun oikea määrä olisi ollut 149 euroa. Erotus on 91,50 euroa.
Ylityölisä 100 prosenttia (vaatimus 7)
Oikea keskituntiansio ylityölisän laskennassa 14.-27.11.2022 on 59,60 euroa. Tällä aikavälillä A:lle on maksettu 1 tunnin perusteella 23 euroa, kun oikea määrä olisi ollut 59,60 euroa. Erotus on 36,60 euroa.
Työajanlyhennysraha (vaatimus 8)
Työehtosopimuksen mukainen työajan lyhennysraha maksamattomista päivystys-, sunnuntai- ja ylityökorvauksista on 5,5 prosenttia vaatimuksissa 5–7 esitetystä eli yhteensä 614,17 euroa.
Vuosilomapalkat, lomakorvaukset ja lomarahat (vaatimukset 9–13)
Vuosilomapalkka, lomaraha ja lomakorvaus ovat osittain maksamatta johtuen virheellisestä vuosilomakeskituntiansion laskennasta.
Lomapäiviä on kertynyt lomanmääräytymisajalta 1.4.2019-31.3.2020 yhteensä 25. Vuosilomapäivien kerroin on tällöin 185,2 ja vuosilomakeskituntiansio 36,29 euroa. Vuosilomapalkan oikea määrä on siten (36,29 euroa x 185,2 =) 6.720,90 euroa ja lomarahan määrä 3.360,45 euroa. Vuosilomapalkkaa on maksettu 4.847,80 euroa ja lomarahaa 2.423,93 euroa. Maksamatta on jäänyt vuosilomapalkkaa 1.873,11 euroa ja lomarahaa 936,52 euroa.
Lomapäiviä on kertynyt lomanmääräytymisajalta 1.4.2020-31.3.2021 yhteensä 18. Vuosilomapäivien kerroin on tällöin 131,2 ja vuosilomakeskituntiansio 41,67 euroa. Vuosilomapalkan oikea määrä on siten (41,67 euroa x 131,2 =) 5.467,10 euroa ja lomarahan määrä 2.733,55 euroa. Vuosilomapalkkaa on maksettu 2.871,90 euroa ja lomarahaa 1.435,96 euroa. Maksamatta on jäänyt vuosilomapalkkaa 2.595,20 euroa ja lomarahaa 1297,59 euroa.
Lomapäiviä on kertynyt lomanmääräytymisajalta 1.4.2021-31.3.2022 yhteensä 25. Vuosilomapäivien kerroin on tällöin 185,2 ja vuosilomakeskituntiansio 58,62 euroa. Vuosilomapalkan oikea määrä on siten (58,62 euroa x 185,2 =) 10.856,42 euroa ja lomarahan määrä 5.428,21 euroa. Vuosilomapalkkaa on maksettu 5.556,23 euroa ja lomarahaa 2.013,12 euroa. Maksamatta on jäänyt vuosilomapalkkaa 5.300,19 euroa ja lomarahaa 3.415,09 euroa.
Lomapäiviä on kertynyt lomanmääräytymisajalta 1.4.2022-31.3.2023 yhteensä 25. Vuosilomapäivien kerroin on tällöin 185,2 ja vuosilomakeskituntiansio 36,14 euroa. Vuosilomapalkan oikea määrä on siten (36,14 euroa x 185,2 =) 6.693,13 euroa ja lomarahan määrä 3.346,56 euroa. Lomakorvauksia on maksettu yhteensä 4.154 euroa ja lomarahoja 2.884,50 euroa. Maksamattomia vuosilomapalkkoja on 2.539,13 euroa ja lomarahoja 462,06 euroa.
Lomapäiviä on kertynyt 1.4.2023 alkaneelta lomanmääräytymisajalta työsuhteen loppuun 8.8.2023 asti kymmenen päivää, jolloin vuosilomakerroin on 72 ja vuosilomakeskituntiansio 38,92 euroa. Lomakorvaus (38,92 euroa x 72 =) 2.802,24 euroa ja lomaraha 1.401,12 euroa. Lomakorvauksia on maksettu yhteensä 1.615 euroa ja lomarahoja ei lainkaan. Maksamattomia lomakorvauksia on 1.187,24 euroa ja lomarahaa 1.401,12 euroa.
Hyvityssakko (vaatimus 14)
Vastaajayhtiö on saanut Rakennusliitto ry:n toimitsijalta toisen jäsenen asiassa ohjeistukset oikeaan työehtosopimuksen mukaiseen keskituntiansion määritykseen jo 12.12.2022. Tietoinen työehtosopimuksen vastainen toiminta on jatkunut hyvin pitkään. Vastaajayritys on myös saanut jäsenliitoltaan tiedon työehtosopimuksen tulkinnasta ja siitä, mitä käytännön muutoksia sen tulisi tehdä. Vastaajayritys ei ole välittänyt kehotuksista noudattaa työehtosopimusta, vaan yritys on mieluummin tullut erotetuksi jäsenyydestään. Yritys on tietoisesti jättänyt noudattamatta työehtosopimuksen määräyksiä, ja asiaintila yrityksessä jatkuu edelleen.
X OY:N VASTAUS
Vaatimukset
X Oy on vaatinut, että kanne hylätään ja kantaja velvoitetaan korvaamaan yhtiön oikeudenkäyntikulut 25.368 eurolla laillisine korkoineen. Yhtiö on toissijaisesti vaatinut, että kaikkien kantajan esittämien suoritusvaatimusten määristä hylätään 78 prosenttia. Yhtiö on lisäksi vaatinut, että kantaja joka tapauksessa velvoitetaan korvaamaan yhtiön oikeudenkäyntikulut tai että asianosaiset velvoitetaan pitämään kulunsa asiassa vahinkonaan.
Perusteet
Kanteessa esitetyt vaatimukset ovat perusteettomia ja virheellisiä. Lisäksi väitetyt saatavat ovat vähintään osin jo vanhentuneet, koska vanhentumista ei ole katkaistu ennen haasteen tiedoksiantoa. Vaatimuksista ei myöskään ilmene yksilöidysti, miten niiden määrät on laskettu.
Vaatimusten perusteena oleva yksikköhintainen palkkio on maksettu sovitulla tavalla. Keskituntiansio on laskettu oikein, ja se on perustunut osapuolten sopimaan palkkiomalliin, jota on noudatettu ja jonka mukaisesti kaikki palkkasaatavat on maksettu.
X Oy:llä on ollut osittain käytössä yksikköhintainen palkkiomalli, jossa työntekijälle on hänen tekemiensä suoritteiden perusteella maksettu lisätuntien palkkiota. Keskituntiansio on laskettu käyttämällä näin syntynyttä kokonaistuntimäärää jakajana, vaikka työntekijä on saattanut suorittaa työnsä nopeammin. Tämän yksikköhintaisen palkkiomallin kaikki työntekijät ovat hyväksyneet. Lisäksi pääluottamusmies on hyväksynyt palkkiomallin ja vahvistanut tämän kirjallisesti. Yksikköhintaisesta palkkiosta tai keskituntiansion laskennasta ei ole myöskään reklamoitu työsuhteen aikana, vaan siihen on oltu tyytyväisiä.
On erikseen sovittu, että yksikköhintaista palkkiota määritettäessä tuntimääränä ovat maksetut tunnit ja keskituntiansio on sisällytetty palkkion yksikköhintoihin. Työhön käytettävä aika on yksikköhintana maksettava tuntimäärä, ja tämä toimii jakajana keskituntiansion laskennassa. Vaihtoehtoinen malli olisi ollut se, että palkkio olisi ollut yksikköhinnoiltaan 1/3 alhaisempi ja se olisi vaikuttanut keskituntiansioon. Osapuolet valitsivat tällöin yhdessä palkkiomallin, jossa jakaja on maksetut tunnit. Laskelma on näin kaikille yksiselitteinen ja helppo toteuttaa. Tällöin myös yksikköhinta on ollut korkeampi. Mikäli tätä ei pidetä hyväksyttävänä palkkiomallina, korjausta ei voida muuttaa vain keskituntipalkkion jakajaa muuttamalla, vaan tällöin laskelma pitäisi tehdä vaihtoehtoisen mallin mukaan eli 1/3 alemmalla yksikköpalkkiolla ja yksikköhinnalla. Tällöin laskelma saattaa jopa näyttää siltä, että työntekijöille on maksettu liikaa.
X Oy:ssä asentajat ovat työskennelleet eri palkkamalleilla kuten urakkapalkalla, tuntipalkalla ja yksikköhintaisella palkkiolla. Erimielisyyden pitäisi koskea vain yksikköhintaista palkkiomallia, mutta kanteessa palkkamallit ovat saattaneet mennä sekaisin. Yksikköhintainen palkkio on maksettu seuraavasti.
Asentajille maksetut aikakorvaukset 1.10.2016 alkaen:
– wc-istuimen uusinta sisältäen kytkennät, mansetit jne. 2 h,
– pesualtaan uusinta sisältäen muiden vanhojen takaisinkytkentä 1,5 h,
– pesualtaan hanan uusinta sisältäen kytkennät, jatkot yms. 1,5 h,
– keittiöhanan uusinta sisältäen asennustarvikkeet, jatkot yms. 1,5 h,
– pullovesilukko täydellinen sisältäen hk-kumit ja viemäritarvikkeet 1 h,
– keittiövesilukon uusinta sisältäen ylivuoto- ja viemäriosat 1,5 h,
– suihkuhanan uusinta 1,5 h,
– wc-istuimen liimaus 1,5 h,
– kalustesulun uusinta 1h/kpl,
– viemärin aukaisu rassilla 1 h/kerta/viemäripiste,
– jäädytystyö 1 h/kpl ja
– muista töistä 1,5 h minimikorvaus.
Sovitussa yksikköhintaisessa palkkiomallissa työntekijät ovat saaneet etua korkeammilla yksikköhinnoilla. He ovat voineet suorittaa työnsä ripeästi ja päässeet kotiin työtehtävien tultua hoidetuiksi. Heidän ei ole myöskään tarvinnut odottaa yhtiön toimistolla maksettujen tuntien tulemista täyteen ja kuluttaa aikaa tarpeettomasti. Keskituntiansio on oikein laskettu, kun siinä on käytetty jakajana määritettyä työaikaa.
Kanteesta ei yksilöidysti ilmene, miten vaatimukset on laskettu. Joka tapauksessa ne on laskettu selvästi virheellisesti. Kanteen perusteena oleva työntekijä on esimerkiksi työskennellyt osin urakkapalkalla siten, että hänelle on maksettu kylpyhuonekohtaisesti niin kutsuttu koppikohtainen korvaus 23 tuntia. Tällainen korvaus on kirjattu maksettavaksi sille päivälle, jolloin kyseinen urakkakohde on valmistunut, vaikka kohteessa olisi työskennelty usean päivän ajan. Esimerkiksi 27.4.2021 päivän urakkatuntipalkka 46 tuntia ei tarkoita sitä, että yhden päivän aikana olisi työskennelty 46 tunnin edestä tai maksettu tältä yhdeltä päivältä kyseinen 46 tunnin palkka. Kyseisenä päivänä on valmistunut kaksi kylpyhuonetta, ja siksi työntekijälle on maksettu kaksi kertaa 23 tunnin koppikorvaus. Kahta kylpyhuonetta ei ole mahdollista tehdä alusta loppuun yhden päivän aikana, vaan yksikin kylpyhuone on edellyttänyt usean päivän työskentelyä.
Kanteesta ei ilmene, mikä on käytetty jakaja jokaisen työpäivän osalta ja montako työpäivää kantajan mukaan on käytetty tällaiseen työskentelyyn milläkin palkkajaksolla. Vastaava virhe on kaikkien urakkatuntipalkkojen sekä yksikköhintaisten palkkioiden osalta. Myöskään merkittäviä yksikköhintapalkkioon oikeuttavia työtehtäviä ei ehditä tehdä säännöllisenä työaikana, ja tästä syystä toteutunut työaika saattaa johtaa suurempaan jakajaan. Tällaiset päiväkohtaiset ylitykset on tehty työntekijän aloitteesta. Tällaisista virheistä johtuen vaatimukset ovat ylisuuria, ja virheet kertautuvat laskelmissa.
Kanteesta ei myöskään ilmene, miten urakkapalkalla työskentelyn ajankohta ja muilla eri palkkausperusteilla työskentely on huomioitu laskelmassa. Tehtyjen tuntien määrä on virheellinen, ja tämä johtaa siihen, että laskelmat ovat ylisuuret ja johtavat virheellisiin lopputuloksiin.
Osapuolten välisissä keskusteluissa on saatu selvitettyä, että kantajan tekemissä laskelmissa käytetty jakaja on vastaajan esittämin tavoin virheellinen. Kantaja ei ole laskenut työaikaa ollenkaan sellaisilta päiviltä, jolloin A on ollut työmaalla töissä valttikorttijärjestelmän mukaisesti, eikä näitä havaittuja virheitä ole korjattu laskelmiin. A on ollut tietoinen valttikorttijärjestelmästä ja osannut käyttää sitä, mutta hän ei ole tästä huolimatta käyttänyt sitä johdonmukaisesti. Tätä työntekijän laiminlyöntiä ei voida tulkita työnantajan vahingoksi. Lisäksi vastaajan urakkahintalaskelman tai kantajan oman urakkahinnoittelulaskelman mukaan kantajan laskelma työhön käytetystä ajasta ei ole mahdollinen. Tästä huolimatta laskelmissa ei ole korjattu edellä mainittuja virheitä. Vastaaja voi kommentoida kantajan laskelmia tarkemmin vasta, kun laskelmat on jakajineen yksilöidysti avattu. Kantajan laskelmissa oleva virheellinen jakaja johtaa ylisuureen keskituntiansioon, eikä tämä vastaa myöskään vastaavasta työstä tyypillisesti maksettavaa palkkaa. Tämäkin osoittaa sen, että kantajan laskelmien on oltava virheelliset.
Kanteessa olevan määrällisen virheen osoittaa sekin, että kantajan laskelma jopa 59,60 euron keskituntiansiosta johtaisi yli 10.000 euron kuukausipalkkaan. Tällaisia palkkoja ei ole maksettu kyseiselle työntekijälle eikä myöskään muille vastaavissa tehtävissä toimiville. Kyseessä ei siten voi mitenkään olla myöskään keskituntiansio, vaan laskelman täytyy olla väärin tehty. Tämä voi selittyä ainoastaan sillä, että kanteessa esitetyt määrät on virheellisesti laskettu, eikä jakajana voi olla oikea ja todellinen työhön käytetty aika.
X Oy on itse irtisanoutunut LVI-Tekniset Urakoitsijat LVI-TU ry:stä, koska liitto ei ole käsitellyt asiaa oikeilla tiedoilla eikä ole pitänyt työnantajan puolta korjaamalla selviä väärinkäsityksiä. Tästä syystä liittojen välisessä erimielisyysmuistiossakin on päädytty virheelliseen lopputulokseen.
Yhtiö ei ole rikkonut työehtosopimusmääräyksiä tietoisesti. Se on noudattanut omaa sovittua laskentamalliaan oikein. Relevantit työehtosopimuksen määräykset ovat ilmeisen epäselviä.
Yhtiö oli tehnyt asiassa 10.000 euron määräisen sovintotarjouksen. Jos työtuomioistuin hylkää osan kantajan vaatimuksista vanhentuneina tai epäselvinä, kantaja tulee velvoittaa korvaamaan yhtiön oikeudenkäyntikulut tai toissijaisesti asianosaiset tulee määrätä pitämään kulunsa vahinkonaan.
LVI-TEKNISET URAKOITSIJAT LVI-TU RY:N VASTAUS
X Oy on menetellyt alan työehtosopimuksen vastaisesti.
Yhtiö on käyttänyt keskituntiansiota laskettaessa jakajana väärää tuntimäärää. Laskenta olisi tullut tehdä tehtyjen tuntien mukaan, kuten työehtosopimuksen 12 §:ssä on säädetty. Asiasta ei ole toisinsopimisen mahdollisuutta. LVI-Tekniset Urakoitsijat LVI-TU ry on valvontakirjeen saamisen jälkeen useaan kertaan kehottanut yhtiötä korjaamaan keskituntiansion laskennan ja ilmoittanut, ettei asiasta ole toisinsopimismahdollisuutta. Sääntörikkomuksen vuoksi LVI-Tekniset Urakoitsijat LVI-TU ry on irtisanonut X Oy:n jäsenyyden 20.3.2025.
TODISTELU
Kantajan kirjalliset todisteet
- Työsopimus
- Tuntikortit ajalla 5.4.2021-20.8.2023
- Palkkalaskelmat ajalta 4.12.2017-6.8.2023
- Lomapalkkalaskurit 1.4.2018-8.8.2023 (6 kpl)
- Sähköpostiviesti Etelä-Suomen aluehallintoviraston tarkastajalta 17.12.2024
- Asentajalle maksettavat aikakorvaukset 1.10.2016 lukien, Y Oy
- Sähköpostikirjeenvaihtoa työnantaja/työnantajan edustaja ja Rakennusliitto ry/B 12.12.2022-13.1.2023
- Sähköposti LVI-Tekniset Urakoitsijat LVI-TU ry liitteineen 16.9.2024
- Sähköpostikirjeenvaihto LVI-Tekniset Urakoitsijat LVI-TU ry ja työnantaja 13.-14.11.2024
- Valvontakirje saatteineen 21.11.2024
- Sähköposti LVI-Tekniset Urakoitsijat LVI-TU 15.1.2025
Vastaajan kirjalliset todisteet
- Esimerkki A:n valttikorttitulosteesta 4.1.-29.4.2021, Koivukylän puistotie 31
- Esimerkki A:n valttikorttitulosteesta 3.6.-12.11.2021, Koivukylän puistotie 33
- Rakennusliitto ry:n laskurin mukainen työaika, Koivukylän puistotie 33
- [Luovuttu]
- Tuloste putkimiesten keskipalkoista vuosina 2019–2023 (Economist.fi -sivustolta)
- Perehdytyslomake
- A:n julkiset verotiedot 2024
Kantajan muu oikeudenkäyntiaineisto
- Laskelma sairausajanpalkasta ja arkipyhäkorvauksesta 1.4.2019-8.8.2023
- Laskelma lomakorvauksista ja lomarahasta 1.4.2019-8.8.2023
- Laskelma sunnuntai-, hälytys- ja ylityöstä 1.4.2019-8.8.2023
Kantajan henkilötodistelu
- A, todistelutarkoituksessa
- Rakennusliitto ry:n aluetoimitsija B
- Rakennusliitto ry:n sopimusalavastaava C
- D (A:n poika)
- E
Vastaajan henkilötodistelu
- F, todistelutarkoituksessa
- G, X Oy:n pääluottamusmies
TYÖTUOMIOISTUIMEN RATKAISU
Perustelut
Riidanalaiset työehtosopimuksen määräykset ja kysymyksenasettelu
Talotekniikka-alan LVI-toimialan työntekijöiden työehtosopimuksen 12 §:n 1 momentin mukaan keskituntiansiona käytetään edellisen lomanmääräytymisvuoden ajalta lomapalkkasopimuksen mukaan laskettua vuosilomakeskituntiansiota, jota korotetaan liittojen sopimalla prosentilla. Korotusprosentit eri lomanmääräytymisvuosille on määritelty pykälän 2 momentissa.
Työehtosopimuksen 19.2 kohdan mukaan tuntipalkalla olevalle työntekijälle maksetaan vuosilomapalkka ja korvaus työehtosopimuksen liitteenä olevan lomapalkkasopimuksen mukaan. Tulos- ja tuotantopalkkiot otetaan vuosilomalain 11 §:n laskusäännön mukaisesti huomioon vuosilomapalkkaa laskettaessa.
Lomapalkkasopimuksen liitteessä 1 olevan 2 §:n 1 kohdan mukaan työntekijäin vuosilomapalkan ja lomakorvauksen laskentaperusteena on keskituntiansio, joka saadaan siten, että lomanmääräytymisvuonna työssäolon ajalta työntekijälle maksettu tai maksettavaksi erääntynyt palkka, hätätyöstä ja lain tai sopimuksen mukaisesta ylityöstä peruspalkan lisäksi maksettavaa korotusta lukuun ottamatta, jaetaan vastaavien työtuntien lukumäärällä. Pykälän kohdassa 2 on tarkemmin määritelty vuosilomapalkan ja lomakorvauksen laskennassa käytettävät kertoimet.
Kantajan mukaan X Oy on jättänyt noudattamatta työehtosopimuksen 12 §:n ja lomapalkkasopimuksen määräyksiä keskituntiansiosta ja korotusprosenteista sekä työehtosopimuksen 19 §:ssä määrättyä velvoitetta huomioida tulos- ja tuotantopalkkiot vuosilomapalkan laskennassa.
Keskeinen erimielisyys koskee sitä, onko X Oy käyttänyt keskituntiansion laskennassa oikeaa työtuntien lukumäärää. Laskennassa on riidattomasti noudatettu yrityksessä sovittua tuotantopalkkiosopimusta ja sen yksikköhintaista palkkiomallia työehtosopimuksen mukaisten tehtyjen työtuntien asemesta. Lisäksi asiassa on kyse kanteessa vaadittujen A:n saatavien määristä ja niiden mahdollisesta vanhentumisesta.
Saatavien vanhentuminen
Vastaajayhtiön mukaan kanteessa vaaditut saatavat ovat vähintään osin jo vanhentuneet. Yhtiön mukaan A:n saatavia on vaadittu ensimmäisen kerran yksilöidysti vasta 13.8.2025 tiedoksi annetussa haasteessa.
Työsopimuslain 13 luvun 9 §:n 1 momentin mukaan työntekijän palkkasaatava vanhentuu viiden vuoden kuluttua erääntymispäivästä, jollei vanhentumista ole sitä ennen katkaistu. Sama vanhentumisaika koskee myös muita tässä laissa tarkoitettuja saatavia. Pykälän 3 momentin mukaan työsuhteen päätyttyä 1 momentissa tarkoitettu saatava raukeaa, jos kannetta ei nosteta kahden vuoden kuluessa siitä, kun työsuhde on päättynyt.
A:n työsuhde X Oy:ssä on päättynyt 8.8.2023. Kanne on tullut vireille 7.8.2025. Kanteessa vaaditut saatavat eivät siten ole rauenneet työsopimuslain 13 luvun 9 §:n 3 momentin nojalla. Asiassa ei ole kuitenkaan esitetty näyttöä tai väitettä vanhentumisen katkaisemisesta ennen 13.8.2025. Saatavat, jotka ovat erääntyneet maksettaviksi aikaisemmin kuin 13.8.2020, on sen vuoksi katsottava vanhentuneiksi.
Työehtosopimuksen 12 §:n tulkinta
Riidanalaiseen työehtosopimukseen osalliset liitot LVI-Tekniset Urakoitsijat LVI-TU ry ja Rakennusliitto ry ovat olleet yhtä mieltä siitä, että keskituntiansion laskenta tulee työehtosopimuksen 12 §:n mukaan tehdä tehtyjen tuntien perusteella eikä asiasta ole toisinsopimisen mahdollisuutta. Työtuomioistuimella ei ole perusteita poiketa tästä työehtosopimukseen osallisten liittojen yksimielisestä kannasta. Näin ollen työtuomioistuin katsoo, että työehtosopimuksen 12 §:ää on tulkittava liittojen esittämällä tavalla.
Koska X Oy on oman ilmoituksensa mukaan käyttänyt keskituntiansion laskennassa työehtosopimuksen 12 §:n mukaisten tehtyjen tuntien sijaan yrityksessä sovittua tuotantopalkkiosopimusta ja sen yksikköhintaista palkkiomallia eikä asiasta ole toisin sopimisen mahdollisuutta, yhtiö on toiminut työehtosopimuksen 12 §:n vastaisesti. Kanteessa esitetty vahvistusvaatimus 1 on siten hyväksyttävä.
Vaadittujen palkkasaatavien laskennasta saatu näyttö
Vastaajayhtiössä vuodesta 2015 lukien työskennellyt F ja pääluottamusmies G ovat kertoneet yhtiössä noudatetusta palkkiomallista. Heidän mukaansa kaikki huoltopuolen työntekijät olivat hyväksyneet sen ja olleet siihen tyytyväisiä. Nykyään huoltopuolen työnjohtajana toimivan F:n mukaan palkkiomalli oli sovittu vuonna 2016. Mallissa oli huoltopuolella käytetty yksikköhinnoiteltuja tuotteita ja jakajina päivä- ja viikkokohtaisia sekä kahden viikon palkkajaksokohtaisia työtunteja. Työntekijät olivat yleensä saaneet lähteä töistä, kun työt oli tehty, ja heille oli maksettu työpäivistä vähintään työsopimuksen edellyttämän kahdeksan tunnin mukaan. Urakkapuolella työmaat oli sovittu samanlaisella mallilla työmaakohtaisilla tuntimäärillä, jotka oli jaettu urakan kohteena olleiden asuntojen mukaan. Tuntimäärä oli maksettu, kun työ asunnossa oli valmistunut. Urakointipuolen asentajat olivat tehneet huoneistokohtaisia niin kutsuttuja viihtyvyysremontteja, joissa oli esimerkiksi uusittu pintoja, putkia ja kalusteita siten, että yksittäinen työntekijä oli tehnyt huoneistossa kaikki putkityöt purkuineen. Yksittäisellä työmaalla oli myös voitu sopia huoltotöiden tekemisestä täytetyönä, mutta tätä oli tapahtunut harvoin. F ei ole pitänyt kantajan laskelmassaan esittämää jopa lähes 60 euron keskituntiansiota realistisena.
Rakennusliitto ry:n talotekniikka-alan sopimusalavastaava C on kertonut työehtosopimuksen mukaisesta laskentatavasta sekä arvioinut työnantajan menettelyä. C:n mukaan keskituntiansion laskennassa tuli ottaa huomioon todellisuudessa ansaittu palkka ajalta 1.4.–31.3. ja käyttää jakajana todellisia työtunteja eikä teoreettista tuntimäärää, kuten X Oy:ssä oli tehty. Työehtosopimusneuvotteluissa sovittiin vuosilomakeskituntiansion korotusprosentit. Palkkausperusteella ei ollut merkitystä keskituntiansion kannalta. Yhtiön noudattama palkkiomalli, jossa jakajana käytettiin tulospalkkiotunteja, johti siihen, että vuosilomakeskituntiansio oli huomattavasti pienempi kuin todellisten tuntien mukaan laskettuna. Työnantajan laskennassa ei ollut myöskään huomioitu tulos- ja tuotantopalkkioita. C:n mukaan keskituntiansion keskiarvo oli suurilla yrityksillä urakoissa noin 26–27 euroa ja joissain tapauksissa jopa 50–60 euroa riippuen siitä, millaista työtä oli tehty.
Rakennusliitto ry:n aluetoimitsija B on kertonut laatineensa kantajan suoritusvaatimusten perusteena olevat laskelmat. B oli pyytänyt työnantajan työaikakirjanpitoa sekä suoraan työnantajalta että aluehallintoviraston kautta, mutta saanut vain A:n palkkalaskelmat ja tuntikortit (K2, K3 ja K5), joita hän oli käyttänyt aineistona ottaen huomioon myös A:n työsopimuksen mukaisen säännöllisen työajan. Aina, kun tuntikorteista oli löytynyt merkintä A:n työssä olosta, B oli laskenut sen työpäiväksi kahdeksan tunnin mukaan. Laskelmissa ei ollut huomioitu päivystystöitä. B oli kysynyt erikseen A:lta ylitöistä. Lisäksi hän oli kysynyt A:n lomista vastaajayhtiön palkanlaskijalta.
Selvityksenä A:n työtunneista kantaja on vedonnut A:n ja hänen kanssaan vastaajayhtiön työmailla työskennelleen D:n kertomuksiin. A on kertonut työskennelleensä yhtiössä putkimiehenä huollossa ja työmailla siten, että työpäivät yhtiössä olivat kestäneet enintään kahdeksan tuntia. Monesti työt oli kuitenkin voitu lopettaa jo aiemmin esimerkiksi purkutyömailla. Ateriakorvaus oli maksettu lähes kaikilta päiviltä, jolloin A oli työskennellyt työmailla. A on pitänyt mahdollisena, että jokin työpäivä oli jäänyt merkitsemättä tuntikortteihin. Hän oli esimerkiksi työskennellyt eräässä kohteessa puoli vuotta, mutta kirjauksia sen osalta oli kuitenkin ollut vain 11 päivän ajalta. Myös D on kertomuksellaan vahvistanut, että työpäivät yhtiössä olivat olleet suhteellisen lyhyitä. Pari vuotta kestäneen työsuhteensa aikana hän oli vain kerran tehnyt yli kahdeksan tunnin työpäivän.
F on kertonut A:ta vastaavasti, että A oli työskennellyt eräässä usean asunnon käsittäneessä rivitalon remonttikohteessa noin puoli vuotta, mistä ei kuitenkaan löytynyt kattavasti A:n tuntikorttimerkintöjä. Myös keittiöt olivat kuuluneet projektiin. Merkintöjä ei ollut lainkaan ensimmäisen viiden asunnon purkutöistä, kun taas ”kasaamisesta” oli löytynyt asuntojen valmistuttua joitain merkintöjä. Työntekijä täytti itse tuntikortin ja merkitsi siihen myös ateriakorvaukset, jotka päätyivät palkkalaskelmaan. Ateriakorvaus oli maksettu, kun työpäivä oli kestänyt vähintään neljä tuntia. F:n arvion mukaan yhden kylpyhuoneen tekemiseen meni remonteissa yleensä koko päivä. Rakennusliitto ry:llä oli nettisivuillaan laskuri (V3), jonka mukaan työhön olisi mennyt yli 37 tuntia huoneistoa kohden. Viideltä asunnolta se oli yhteensä 185 tuntia, kun taas yhtiö oli maksanut 215 tunnin mukaan. F ei ole pitänyt Rakennusliitto ry:n laskuria luotettavana.
C on puolestaan kertonut, ettei Rakennusliitto ry:n laskuria (V3) voitu soveltaa käsillä olevassa tapauksessa, koska laskuri oli tehty työehtosopimuksen mukaisella normituntihinnoittelulla, jota vastaajayhtiö ei ollut käyttänyt.
Vastaaja on vedonnut A:n valttikorttitulosteisiin kahden työmaakohteen osalta (V1 ja V2) osoituksena siitä, ettei kantaja ollut laskenut työtunteja kaikilta päiviltä, jolloin A oli tehnyt töitä. F:n, A:n, C:n ja vastaajayhtiössä noin viiden vuoden ajan putkimiehen tehtävissä toimineen E:n kertomuksilla on selvitetty, että valttikorttijärjestelmällä kontrolloitiin muun ohessa työmaalla olemista ja sieltä poistumista. Järjestelmä ja siihen liittyvät kirjaustiedot olivat työmaan pääurakoitsijan kirjanpitoa verottajalle eivätkä työnantajan työaikakirjanpitoa. Valttikorttikirjaukset eivät olleet palkanlaskennan peruste, ja palkka laskettiin muustakin kuin työmaalla työskentelystä. A on kertonut, että valttikorttijärjestelmää oli käytetty isommilla työmailla, mutta hän oli usein unohtanut tehdä kirjauksen järjestelmään varsinkin poistuessaan työmaalta.
Kirjallisena todisteena esitettyjen Economist-nettisivujen mukaan LVI-asentajan keskituntiansio oli aikapalkassa vähän yli 20 euroa ja urakkatöissä 25–27 euroa (V5). Vastaaja on myös vedonnut A:n julkisiin verotietoihin vuodelta 2024 (V7) osoituksena siitä, että A:n verotettavat tulot kyseisenä vuonna olivat olleet noin 32.400 euroa ja että kantajan laskelma keskituntiansiosta oli siten selvästi virheellinen ja ylimitoitettu. A on kertonut, että hän oli ollut suurimman osan vuodesta 2024 työttömänä ja kyseisen vuoden aikana pisimmillään kolmen kuukauden määräaikaisessa työsuhteessa.
Johtopäätökset palkkasaatavien osalta
Edellä todetusti keskituntiansion laskentaa ei ole tehty X Oy:ssä työehtosopimuksen 12 §:n mukaisesti. Vastaajayhtiön noudattama tuotantopalkkiosopimus ja sen yksikköhintainen palkkiomalli on ollut työehtosopimuksen 12 §:n vastainen. Työehtosopimukseen osallisten liittojen yhteisen kannan mukaan yhtiön olisi sen sijaan tullut käyttää keskituntiansion laskennassa todellisia tehtyjä työtunteja. Kantajan mukaan vastaajayhtiö on lisäksi jättänyt huomioimatta tulos- ja tuotantopalkkiot työehtosopimuksen 19 §:n edellyttämällä tavalla vuosilomapalkkaa laskettaessa. Näistä seikoista johtuen A:lle on kantajan mukaan jäänyt palkkasaatavia vuosilomapalkasta, lomakorvauksesta, lomarahasta, arkipyhäkorvauksesta, sairausajan palkoista, ylityölisistä, hälytysluontoisesta työstä, sunnuntaityökorvauksesta ja työajanlyhennysrahasta.
Vastaajayhtiö on kiistänyt kantajan vaatimukset. Yhtiön mukaan vaatimusten perusteena oleva yksikköhintainen palkkio on maksettu sovitulla tavoin, osapuolten sopimaan palkkiomalliin perustunut keskituntiansio on laskettu oikein ja A:lle on maksettu kaikki palkkasaatavat.
Työtuomioistuin katsoo C:n kertomuksella selvitetyksi, että yhtiön noudattamassa palkkiomallissa ei ole otettu vuosilomapalkan laskennassa huomioon tulos- ja tuotantopalkkioita työehtosopimuksen 19 §:n edellyttämällä tavalla. C:n ja B:n kertomuksilla on selvitetty, että työehtosopimuksessa tarkoitettu vuosilomakeskituntiansio on yhtiön käyttämällä laskentatavalla ollut pienempi kuin laskettuna työehtosopimuksen edellyttämällä tavalla todellisten tehtyjen tuntien mukaan ja korotettuna liittojen sopimilla korotusprosenteilla.
A:lle kyseessä olevina vuosina maksetun palkan määrä on riidaton. Asiassa on ollut riitaa erityisesti keskituntiansion laskennassa jakajina käytetyistä A:n työtuntien määristä eri vuosina. Työtuomioistuin ensinnäkin toteaa, ettei niistä ole ollut saatavissa kattavaa selvitystä työnantajan laiminlyötyä työaikalain 32 §:n mukaisen työaikakirjanpitovelvoitteensa. Kantajan laskelmat laatineen B:n kertomuksella on selvitetty, että tehdyt tunnit on otettu laskelmissa huomioon A:lle maksettujen ateriakorvausten, tuntikorttien ja palkkalaskelmien perusteella A:n työsopimuksen mukainen säännöllinen kahdeksan tunnin vuorokausittainen ja 40 tunnin viikoittainen työaika huomioiden. B:n kertomuksen mukaan tämä on ollut ainoa Rakennusliitto ry:n saatavilla ollut aineisto. B on laskenut A:n työtunnit kahdeksan tunnin mukaan jokaiselta päivältä, jolta A:lta on löytynyt työssäolomerkintä, vaikka A on itsekin kertonut, että hänen työpäivänsä olivat usein lyhyempiä. Kantaja suorittaman laskennan lopputulos on siten ollut työnantajalle edullinen, koska lyhyemmät työpäivät nostaisivat keskituntiansiota.
Vastaajayhtiön kantaa asiassa tukee osaltaan se, että keskituntiansion määrä on kantajan laskelmien mukaan ollut korkeimmillaan 59,60 euroa, mikä on F:n kertomuksen ja putkiasentajien keskituntiansiota koskevien Economist-nettisivujen (V5) perusteella ollut poikkeuksellisen korkea. Huomioon on kuitenkin otettava, että C:n mukaan keskituntiansio vaihtelee erittäin paljon, ja jopa 50–60 euroa on mahdollinen määrä. Lisäksi työtuomioistuin katsoo, ettei Rakennusliitto ry:n palkkalaskurista saatavilla laskelmilla (V3) ole merkitystä asian arvioinnissa. C:n kertomuksesta on ilmennyt, että laskuri soveltuu käytettäväksi vain tilanteissa, joissa on noudatettu työehtosopimuksen mukaista normihinnoittelua toisin kuin käsillä olevassa tapauksessa.
Valttikorttimerkintöjen osalta on ilmennyt, että ne eivät ole olleet osa vastaajayhtiön työaikakirjanpitoa tai palkanmaksuperuste. Merkinnöistä on ilmennyt osa A:n työssäolopäivistä sillä rajoituksella, että hän ei ole tehnyt leimauksia järjestelmään säännönmukaisesti, järjestelmä on ollut käytössä vain suurimmilla työmailla ja A on työskennellyt myös työmaiden ulkopuolella. Verrattaessa merkintöjä A:n palkkalaskelmiin ja tuntikortteihin niistä kuitenkin ilmenee, että ainakin yksittäinen työpäivä on jäänyt A:n työaikaa koskevissa kantajan laskelmissa huomiotta. Tämän ei voida kuitenkaan katsoa tekevän laskelmista vastaajayhtiön vahingoksi epäluotettavia ottaen huomioon laskelmissa käytetyn muutoin työnantajan kannalta edullisen laskentatavan. Työnantajan työaikakirjanpitoa koskevissa laiminlyönneissä työnantaja kärsii näytöllisesti epäselvissä tilanteissa haitallisen seurauksen, ellei se voi muutoin selvästi osoittaa työntekijän väitteitä vääriksi (esim. KKO 2002:36 ja Risto Jalanko teoksessa Helsingin hovioikeuspiirin laatuhanke 2014, s. 53–54). Kantaja on joka tapauksessa perustanut laskelmansa kaikkeen asiassa saatavissa olleeseen selvitykseen A:n työtunneista. A:n verotiedoilla vuodelta 2024 ei ole asiassa merkitystä, koska hän on ollut pääosan vuodesta työttömänä eivätkä verotiedot siten kuvaa hänen ansiotasoaan putkiasentajana. Merkitystä ei ole myöskään sillä, onko yhtiössä käytetty palkkiojärjestelmä ollut työntekijöiden hyväksymä, koska se on edellä todetuin tavoin ollut työehtosopimuksen vastainen.
Näillä perusteilla kanteessa esitetty vahvistusvaatimus 2 on hyväksyttävä. Myös suoritusvaatimukset on hyväksyttävä siltä osin kuin ne eivät ole vanhentuneet. Muun selvityksen puuttuessa X Oy on siten velvoitettava suorittamaan kanteen kohdissa 7 ja 9–13 vaaditut määrät sekä kohtien 3–6 ja 8 osalta kanteessa toissijaisesti vaaditut määrät.
Hyvityssakko
Työehtosopimuslain 7 §:n 1 momentin mukaan työehtosopimukseen sidottu työnantaja, joka tietensä rikkoo tai jonka olisi perustellusti pitänyt tietää rikkovansa työehtosopimuksen määräyksiä, voidaan tuomita siitä maksamaan hyvityssakko. Lain 10 §:n 1 momentin (246/2024) mukaan hyvityssakkoon tuomittaessa on otettava huomioon kaikki esiin tulleet asianhaarat, kuten vahingon suuruus, syyllisyyden määrä, toisen osapuolen rikkomukseen mahdollisesti antama aihe ja yhdistyksen tai yrityksen koko.Erityisestä syystä hyvityssakkoa voidaan kohtuullistaa tai jättää se kokonaan tuomitsematta.
Riidanalaisten sopimusmääräysten sisältö on ollut viimeistään vuodesta 2022 lukien työnantajan tiedossa, kun yhtiö on saanut Rakennusliitto ry:n toimitsijalta toisen jäsenen asiassa ohjeet työehtosopimuksen mukaiseen keskituntiansion määritykseen ja käynyt asiasta sähköpostitse kirjeenvaihtoa Rakennusliitto ry:n toimitsijan kanssa (K7). Työnantajaliitto LVI-Tekniset Urakoitsijat LVI-TU ry on 16.9.2024 toimittanut yhtiölle kirjallisesti ohjeet keskituntiansion laskemiseksi (K8). Lisäksi työnantajaliitto on yhtiön edustajien kanssa 13. ja 14.11.2024 käymässään sähköpostikirjeenvaihdossa (K9) nimenomaisesti ilmoittanut, että yhtiön tuotantopalkkiosopimus oli työehtosopimuksen vastainen eikä keskituntiansion laskennasta voitu sopia paikallisesti työehtosopimuksesta poikkeavasti. Saatuaan 21.11.2024 Rakennusliitto ry:n valvontakirjeen (K10) työnantajaliitto on vielä toistuvasti kehottanut yhtiötä korjaamaan keskituntiansion laskennan ja ilmoittanut, ettei asiasta ole toisinsopimismahdollisuutta (K10 ja K11). X Oy on siten tietoisesti toiminut työehtosopimuksen määräysten vastaisesti. Näin ollen yhtiö on tuomittava maksamaan hyvityssakkoa työehtosopimuksen tieten rikkomisesta. Hyvityssakon määrää korottavana seikkana on otettava huomioon, että työnantajan työehtosopimuksen vastainen menettely on ollut pitkäkestoista ja jatkunut ammattiliiton ja työnantajaliiton yhteydenotoista huolimatta.
Oikeudenkäyntikulut
Oikeudenkäynnistä työtuomioistuimessa annetun lain 33 a §:n 1 momentin ensimmäisen virkkeen mukaan asianosainen, joka häviää asian, voidaan velvoittaa korvaamaan vastapuolen oikeudenkäyntikulut kokonaan tai osaksi. Lain 38 §:n mukaan mikäli tässä laissa ei muuta säädetä, noudatetaan asioiden käsittelyssä soveltuvin osin mitä oikeudenkäynnistä riita-asioissa säädetään.
Oikeudenkäymiskaaren 21 luvun 3 §:n 1 momentin mukaan jos samassa asiassa on esitetty useita vaatimuksia, joista osa ratkaistaan toisen ja osa toisen hyväksi, he saavat pitää oikeudenkäyntikulunsa vahinkonaan, jollei ole syytä velvoittaa asianosaista korvaamaan niitä osaksi vastapuolelle. Jos sillä, minkä asianosainen on hävinnyt, on vain vähäinen merkitys asiassa, hänen tulee saada täysi korvaus kuluistaan. Pykälän 2 momentin mukaan mitä 1 momentissa säädetään, on vastaavasti sovellettava, milloin asianosaisen vaatimus hyväksytään ainoastaan osaksi. Tällöin voidaan asianosaiselle kuitenkin tuomita täysi korvaus kuluistaan myös siinä tapauksessa, että hänen vaatimuksensa hyväksymättä jäänyt osa koskee ainoastaan harkinnanvaraista seikkaa, jolla ei ole sanottavaa vaikutusta asianosaisten oikeudenkäyntikulujen määrään.
X Oy on hyväksynyt Rakennusliitto ry:n oikeudenkäyntikuluvaatimuksen määrältään mutta kiistänyt sen perusteeltaan. Rakennusliitto ry on pääosin voittanut asian. Työtuomioistuin katsoo, että Rakennusliitto ry:n vaatimuksista hyväksymättä jääneellä osalla on vain vähäinen merkitys asiassa. Näillä perusteilla työtuomioistuin harkitsee oikeaksi velvoittaa X Oy:n korvaamaan Rakennusliitto ry:n oikeudenkäyntikulut kokonaisuudessaan vaadittuine korkoineen.
Tuomiolauselma
Asiassa esitetyt vaatimukset enemmälti hyläten työtuomioistuin
- vahvistaa X Oy:n menetelleen talotekniikka-alan LVI-toimialan työntekijöiden työehtosopimuksen vastaisesti jättäessään noudattamatta työehtosopimuksen 12 §:n ja lomapalkkasopimuksen määräyksiä keskituntiansiosta ja korotusprosenteista ja siten yhtiön maksaneen liian vähän arkipyhäkorvauksia, sairausajan palkkaa, hälytysluontoisen työn palkkaa, sunnuntaityökorvausta, ylityölisää, työajanlyhennysrahaa, vuosilomapalkkaa, lomakorvauksia ja lomarahaa,
- vahvistaa X Oy:n menetelleen talotekniikka-alan LVI-toimialan työntekijöiden työehtosopimuksen vastaisesti jättäessään noudattamatta työehtosopimuksen 19 §:ssä määrättyä velvoitetta huomioida tulos- ja tuotantopalkkiot vuosilomapalkan laskennassa ja siten yhtiön maksaneen liian vähän vuosilomapalkkaa, lomakorvauksia ja lomarahaa,
- velvoittaa X Oy:n suorittamaan A:lle arkipyhäkorvauksia
– 13.8.2020-6.1.2021 yhteensä 486,48 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.1.2021 lukien,
– 2.4.-13.5.2021 yhteensä 488,16 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.5.2021 lukien,
– 15.4.2022-6.1.2023 yhteensä 2.077,28 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.1.2023 lukien ja
– 7.4.-18.5.2023 yhteensä 444,16 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.5.2023 lukien,
- velvoittaa X Oy:n suorittamaan A:lle sairausajan palkkaa
– 26.3.-6.8.2021 yhteensä 1.464,48 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.8.2021 lukien,
– 16.5.-23.12.2022 yhteensä 2.062,88 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.12.2022 lukien ja
– 28.3.-20.7.2023 yhteensä 1.888,08 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.7.2023 lukien,
- velvoittaa X Oy:n suorittamaan A:lle hälytysluontoisesta työstä
– 13.8.2020-24.1.2021 yhteensä 592,80 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.1.2021 lukien,
– 14.6.-31.10.2021 yhteensä 1.117,76 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.10.2021 lukien,
– 18.4.-25.12.2022 yhteensä 5.716,86 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.12.2022 lukien ja
– 1.-28.5.2023 yhteensä 460,70 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.5.2023 lukien,
- velvoittaa X Oy:n suorittamaan A:lle sunnuntaityökorvausta
– 13.8.2020-10.1.2021 yhteensä 182,40 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.1.2021 lukien,
– 14.6.-3.10.2021 yhteensä 119,76 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.10.2021 lukien,
– 16.5.-16.10.2022 yhteensä 336,80 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.10.2022 lukien ja
– 1.-28.5.2023 yhteensä 67,75 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 30.6.2023 lukien,
- velvoittaa X Oy:n suorittamaan A:lle ylityölisänä
– 50 prosentin ylityölisää 14.11.-25.12.2022 yhteensä 91,50 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.1.2023 lukien ja
– 100 prosentin ylityölisää 14.-27.11.2022 yhteensä 36,60 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.12.2022 lukien,
- velvoittaa X Oy:n suorittamaan A:lle työajanlyhennysrahaa ajalta 13.8.2020-28.8.2023 yhteensä 495,25 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.8.2023 lukien,9. velvoittaa X Oy:n suorittamaan A:lle lomanmääräytymiskaudelta 1.4.2019-31.3.2020
– vuosilomapalkkaa 1.873,11 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 30.4.2021 lukien ja
– lomarahaa 936,52 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 30.4.2021 lukien,
- velvoittaa X Oy:n suorittamaan A:lle lomanmääräytymiskaudelta 1.4.2020-31.3.2021
– vuosilomapalkkaa 2.595,20 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 30.4.2022 lukien ja
– lomarahaa 1.297,59 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 30.4.2022 lukien,
- velvoittaa X Oy:n suorittamaan A:lle lomanmääräytymiskaudelta 1.4.2021-31.3.2022
– vuosilomapalkkaa 5.300,19 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 30.4.2023 lukien ja
– lomarahaa 3.415,09 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 30.4.2023 lukien,
- velvoittaa X Oy:n suorittamaan A:lle lomanmääräytymiskaudelta 1.4.2022-31.3.2023
– vuosilomapalkkaa 2.539,13 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.8.2023 lukien ja
– lomarahaa 462,06 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.8.2023 lukien,
- velvoittaa X Oy:n suorittamaan A:lle lomanmääräytymiskaudelta 1.4.2023-31.3.2024
– lomakorvauksia 1.187,24 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.8.2023 lukien ja
– lomarahaa 1.401,12 euroa korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen 31.8.2023 lukien,
- velvoittaa X Oy:n työehtosopimuslain 7 §:n nojalla maksamaan Rakennusliitto ry:lle hyvityssakkoa 4.000 euroa työehtosopimuksen tieten rikkomisesta ja
- velvoittaa X Oy:n korvaamaan Rakennusliitto ry:n oikeudenkäyntikulut 11.530 eurolla korkolain 4 §:n 1 momentin mukaisine viivästyskorkoineen siitä lukien, kun kuukausi on kulunut tuomion antamispäivästä.
Asian ratkaisemiseen ovat osallistuneet Risto Niemiluoto puheenjohtajana sekä Riitta Kiiski, Mika Lallo, Hanne Salonen, Sanna Rantala ja Samuli Hiilesniemi jäseninä. Valmistelija on ollut Meeri Julmala.
Tuomio on yksimielinen.